
有个朋友张口就问:“我拿5万去做杠杆配资,结果账户像坐过山车一样,最后50万也亏没了,那我到底要赔多少钱?”这问题听着像数学题,其实它更像“合同+风控+市场波动”的拼图。
杠杆交易里,常见的结构是:你提供保证金(比如5万),平台/配资方提供其余资金形成“名义本金”(比如50万)。当市场不利时,是否触发追加保证金、是否直接平仓、亏损如何从保证金中扣,以及是否存在额外追偿条款,都会决定你最终要“赔多少钱”。
所以答案往往不是固定数字,而是取决于协议怎么写、平台怎么做、市场怎么走。想把“配资杠杆”弄明白,就要把关键环节按顺序拆开:先看合同条款,再看交易机制,再看风控触发点。
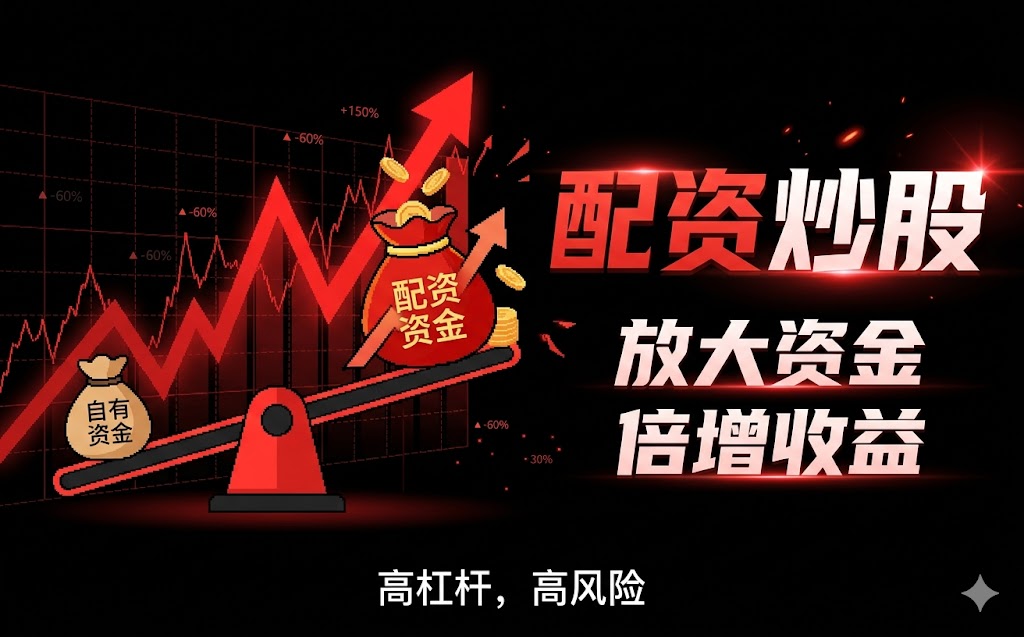
我们用更口语的方式把流程捋一遍。你可以把它当成三道关卡:
保证金先兜底:名义上亏了多少,并不等于你立刻要补齐同等金额。很多情况下,先从保证金里扣,保证金不够才会触发进一步措施。
是否触发平仓/强平:市场大波动时,平台可能根据风险模型设置平仓线。只要触发,资金会被强制退出,亏损会以实际成交为准。
是否存在追偿:如果协议里写了“超出部分由借款方/客户承担”,且满足追偿条件,那么你可能需要承担超出保证金后的部分;如果没有,通常就以已发生损失为边界。
别忘了还有个容易被忽略的点:同样是“亏”,有时是“亏在止损前的浮亏”,有时是“亏在实际平仓后的已实现亏损”。这两者在赔付口径里差很多。
权威一点说,金融市场的杠杆风险与清算机制,本质上属于“保证金制度+风险控制”的范畴。证监会/交易所一直强调杠杆业务要严格风险管理、控制流动性与信用风险。可查阅《中国证监会关于融资融券及相关业务风险管理的监管要求》(公开信息中可检索到相关监管表述)。
很多人问“金融杠杆发展到底影响什么?”我的回答很简单:影响你什么时候会被迫下车。市场越波动,平仓线越容易被碰到;当市场风格突变,平台模型如果适应度不够,执行就可能更“快刀”。
这里的“平台的市场适应度”你可以理解为:它在不同行情下,风控阈值是否稳定、补保机制是否清晰、通知是否及时、系统是否能抗压。比如行情突然加速,通知晚一秒,交易滑点和强平损失就可能变大。
所以“市场情况研判”别只看涨跌。至少要看:波动率是否上升、成交是否放大、是否出现连续跳空,最关键是你下单到触发平仓之间的时间窗口够不够。
举个贴近生活的情景(不点名):A用5万保证金做配资,协议约定“亏损以保证金扣减为限,超出部分不再追偿”,并且平台触发了较早平仓线。结果是:亏损在保证金内被吸收,A最终承担的是保证金损失。
再看B:B的协议更偏“借款+追偿”,平仓线设置更靠后,且追加保证金通知存在延迟。行情一波下杀,保证金不够,B不仅亏到保证金清零,还触发超额承担条款,最后赔付会显著高于5万。
这就是“案例启示”:同样是“5万杠杆50万亏了”,最终要赔多少钱,取决于风险条款和执行细节,而不是你脑内的“比例换算”。
把话说得更直白点:如果你只记得杠杆倍数,不研究协议,等于只看车速不看刹车。给你一份可操作的风险预警:
拿到合同就先查:保证金是否可追加、补仓规则、平仓触发条件、是否存在追偿与上限。
问清楚口径:亏损是按浮亏还是已实现亏损计算?扣减顺序如何写?
关注平台风控节奏:通知方式是否明确、触发是否及时、历史极端行情下的表现(可通过公开资料或用户反馈交叉验证)。
做市场情况研判前先定底线:你能承受的最大损失是多少?别用“还能再扛一扛”骗自己。
最后送一句“幽默但真诚”的话:杠杆像借来的勇气,市场波动才是把你拉回现实的计时器。你要做的不是祈祷,而是提前把账算明白。
评论
文章把“5万杠杆50万亏了”拆成保证金、平仓和追偿三步,挺清醒的。很多人只盯倍数算比例,忽略协议里扣减顺序和口径,确实容易算错账。
我喜欢你强调“同样亏50万,可能赔付口径不同”。浮亏和已实现亏损在实际清算里差很大,文章用A/B案例点得很明白。
风控清单写得更像操作指南:先看补保、平仓触发、通知是否及时,再看平台在极端行情下的执行。说到底还是别只看涨跌。
文里提到“平台市场适应度”,让我意识到风控不是纸面数字。行情跳空、滑点和通知延迟会放大损失,这比单纯讨论杠杆倍数更接近真实风险。