
本研究将“配资平台信誉”视为风险定价的前置条件。配资并非仅由融资利率决定,平台的资金安全机制、合规边界与风险处置流程,会直接影响保证金占用、追保触发与信息传导效率。监管与学界对“市场参与者行为与系统性风险”已有大量讨论,例如国际清算银行(BIS)在关于金融周期与杠杆的报告中指出,杠杆在繁荣期往往被低估,在波动时会形成反馈环路,促使流动性迅速枯竭(BIS, 2011)。因此,研究首先要求对配资平台的信誉进行可核验评估。
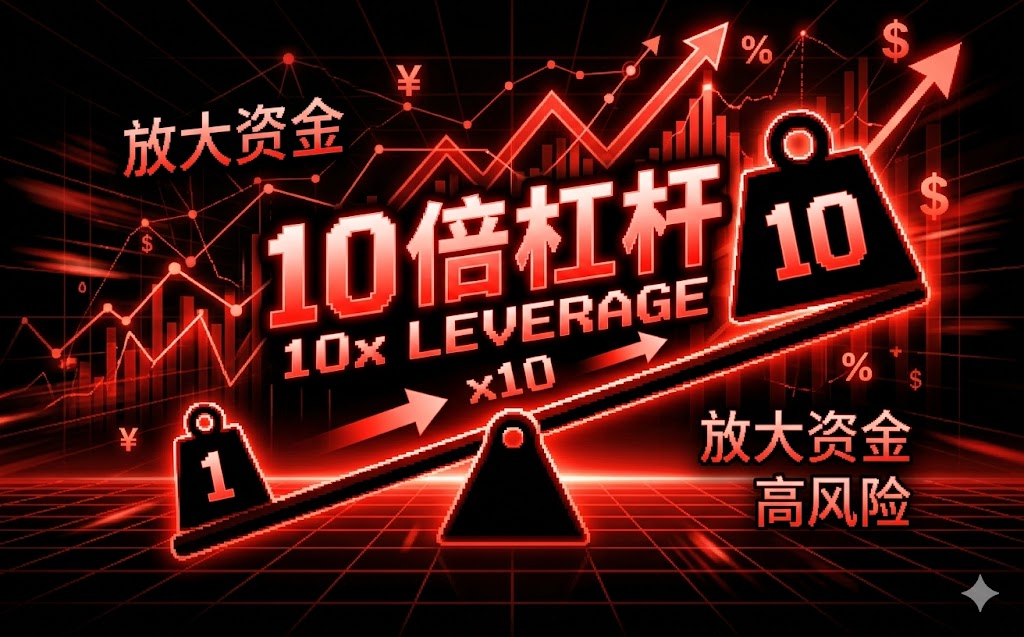
配资贷款比例决定了杠杆倍数与资金占用结构。若将总投入视为自有资金+融资资金,则收益对价格变动的敏感度随比例上升而线性增强,但风险并非线性:追保或强平往往发生在波动率上升阶段,使尾部损失显著扩大。研究建议将“比例”拆解为可计算的压力测试输入:例如在给定维持保证金率、强平条件与追保时间窗下,评估在不同跌幅情景下自有资金还能覆盖多少缺口。该方法借鉴了风险管理领域常用的情景分析思想,并与“杠杆放大波动”的经验事实相吻合(BIS, 2011)。在量化建模上,可对贷款比例设置上限:当敏感性收益虽高但回撤路径触发概率超过既定阈值时,应降低比例。
配资策略不能仅盯本地价格。全球市场的风险因子会通过利率、汇率、流动性预期与风险偏好快速传导。以美国国债收益率、美元指数及波动率指数(VIX)为例,它们常被视为全球风险状况的重要代理变量;当海外市场出现利率快速上行或波动率突增,本地资金面与风险偏好往往同步恶化,导致相关资产价格更易出现“跳跃式”调整。该现象与国际组织对“金融条件收紧在全球范围内的同步性”描述一致。研究在方法上采用联动检验:引入海外风险因子作为解释变量,检验配资组合在极端市场状态下的回撤分布是否更厚尾,从而判断平台与杠杆比例在突发冲击下的脆弱程度。
为何强调选择正规平台?原因在于“关键环节的可验证性”决定了尾部风险是否被有效隔离。研究建议以以下维度建立打分表:合规资质与业务边界(通过公开信息交叉核验)、资金托管或资金隔离机制(减少挪用与穿透不清)、风控流程透明度(保证金计算方法、追保规则、强平路径可被理解)、信息披露频率与对账一致性(降低操作性风险)、以及争议处理的可执行性(明确违约与处置时序)。同时,平台若能提供审计式的风控记录与交易执行说明,将提升“信誉可衡量性”。这些要求与FCA或ESMA等监管机构强调的风险披露与投资者保护精神相呼应。研究认为:信誉不是口号,而是能在压力时刻被验证的制度安排。
杠杆并不只影响回报,还影响“资金在时间上的分配”。研究提出资金分配的三层结构:第一层为保证金与预备金,目标是覆盖常态波动下的追加需求;第二层为交易执行资金,避免因追保挤占交易机会;第三层为风险预算,用于支付利息、手续费及极端情景下的流动性成本。管理上可设置硬规则:当组合回撤超过预设区间,暂停提高贷款比例并触发再平衡;当波动率指标上行或海外风险因子恶化时,降低杠杆或减少集中度。这样做的核心是将不确定性显式纳入现金流规划,而非把风险留到“事后补救”。
在理想化线性模型中,杠杆会按比例放大收益;但现实中,回报分布呈现非对称性:上涨时可能更快兑现,但下跌时强平或追保会截断恢复机会,导致期望回报与风险调整后回报偏离直觉。研究使用“回报敏感度+尾部损失”双指标评估:敏感度衡量杠杆提升带来的边际收益;尾部损失通过情景跌幅下的最大可能缺口评估。若在若干极端冲击下,尾部损失超过风险预算上限,则即使历史期望回报较高,也不应采用更高配资贷款比例。此外,BIS强调的杠杆—流动性—资产价格的动态反馈提示:在压力阶段,杠杆的边际成本可能超过边际收益(BIS, 2011)。因此,研究建议用“阈值约束”替代单纯追求更高杠杆。
参考文献:BIS, 2011, “The Second Global Financial Stability Report: Achieving Stability and Growth in a Changing Global Environment”(国际清算银行)。
注:本文仅用于学术讨论与风险控制研究,不构成投资建议或收益承诺。
1)你更关注配资平台信誉中的哪一项:资金隔离、风控规则还是对账披露?
2)在你理解的配资贷款比例中,回撤阈值应由什么指标触发?
3)当海外波动率上行时,你会如何调整资金分配或杠杆水平?
评论
文章把“信誉”拆成资金隔离、追保规则、对账披露等,可核验思路很清晰。尤其强调压力时刻能否被验证,避免只看利率这种单维变量。
我比较认同文中“贷款比例上限+情景分析”。把维持保证金、强平条件和追保时间窗写成可计算输入,能更好解释为什么风险并非线性放大。
全球联动部分写得让我有共鸣:用美债收益率、美元指数和VIX当代理因子做联动检验。突发冲击下相关资产跳跃式调整,确实会让本地策略失真。
资金分配三层结构很实用:保证金、交易执行资金、风险预算分开规划,避免追保挤占机会。文末用阈值约束替代追高杠杆,也更符合压力逻辑。