
有些人把股票配资当成“加速器”:你出一部分资金,平台(或合作方)再给一部分资金,让你用更大的资金去买股票。听上去很爽,但爽不等于稳。你真正需要弄明白的是:配资资金从哪来、风控怎么做、收益和风险怎么分、到期或触发条件时怎么处理。很多资料都会强调杠杆与风险是捆绑的——当市场波动变快,亏损也会同样加速。
在写方案时,我会建议你把它当成一个“资金协作合同”。权威角度上,杠杆相关风险与合规要求在多份监管规则与行业自律要求里反复出现(例如证监会对杠杆交易相关风险提示、交易规则与信息披露要求)。你不必把文件逐字背下来,但要抓住核心:杠杆不是免费午餐,关键在风控与信息透明。
如果说“股票配资什么”是入口,那么“配资平台模型”就是把门后结构拆开看。通常平台会在几条线上形成收益:一是资金成本差(你支付的配资费用 vs 平台资金成本);二是风控管理费用或服务费;三是绩效或浮动收益(以风险/收益表现挂钩)。当然,不同平台会有不同口径,有的更偏“固定费用”,有的更偏“浮动分成”。
更要紧的是你要看模型里有没有“自动触发”。比如当账户净值跌破某个线,会触发补保证金、强平/止损或降低杠杆。模型越复杂,越可能出现“你以为是风险偏好,平台口径却是硬规则”的情况。所以别只看宣传材料的收益样例,要把触发条款、计算公式和执行流程读清。
做市场竞争分析时,你会发现配资并不是单纯比“倍率”。真正拉开差距的是:风控颗粒度、保证金管理效率、清算速度、客服响应、以及对市场极端波动的应对。比如同样是“每日盯仓”,有的平台会更早预警;同样是“净值线”,有的平台计算口径更保守。
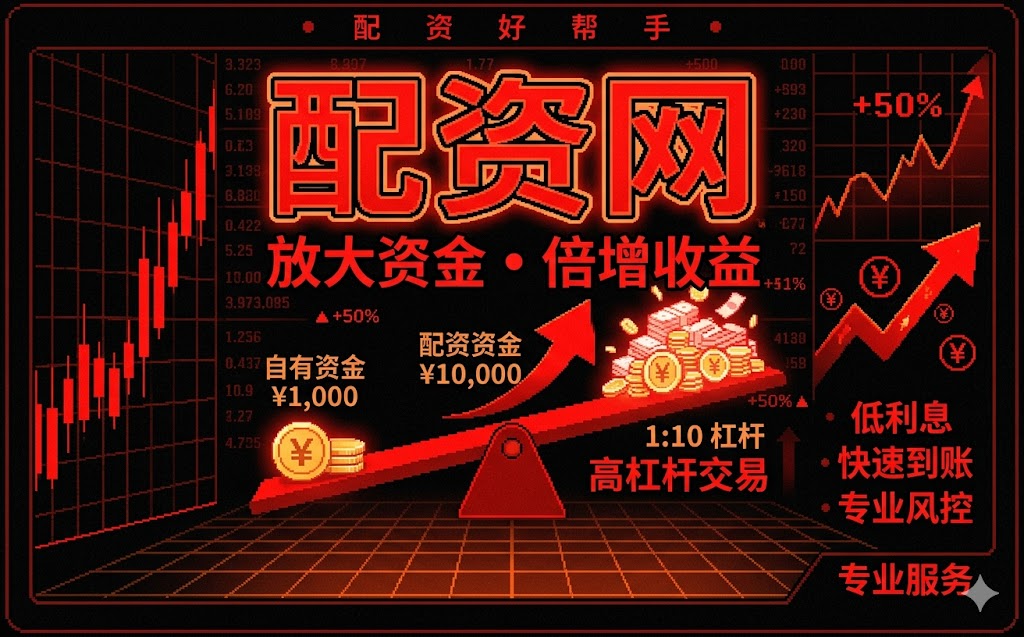
你可以用一个简单框架做对比:同样的杠杆倍数,净值下跌到某点时,平台会不会立刻要求补保?补保是按什么价格测算?若你无法补,强平是按市价还是按特定价格?这些问题决定了“同样的策略”,到头来谁承担了更大的执行风险。
事件驱动在配资里格外关键,因为杠杆对短期波动更敏感。比如重大政策发布、行业监管消息、上市公司临时公告、财报前后波动、突发地缘风险等,都可能在短时间改变市场情绪。配资账户往往被动跟随市场节奏:你可能判断长期没问题,但短期回撤触发了风控线。
这里可以借用权威研究的常识逻辑:市场对信息的反应具有“非线性”和“加速度”。当波动上升时,很多风险模型会迅速失效或需要重新校准。因此,策略的核心就从“选股”扩展到“选时”和“预留抗波动空间”。别只问“会不会涨”,还要问“遇到突发消息,你的回撤容忍度够不够”。
很多人以为绩效标准就是“你收益多少,我分多少”。但在实际条款里,常见的绩效标准会拆成多个维度:收益口径(含不含费用)、对冲/止损是否计入、分成比例的触发条件、以及亏损时是否还有额外计费。你要重点确认三件事:第一,收益是按“实现收益”还是“账面收益”结算;第二,费用在什么时候扣(开仓即扣、每日计提、还是到期结算);第三,出现强平或提前终止时如何分配。
为了提升可靠性,你可以把你看到的“示例收益”拿来做反推:假设投入资金、杠杆倍数、期限不变,看它是否与费用和回报分成公式一致。能反推一致,可信度会高很多;反推不一致,说明宣传口径可能跟真实条款有差距。
不绕弯,给你一个简化流程清单,你拿去对照任何平台都能用:
股票回报计算要做的第一步是先拆清楚“本金、杠杆、收益、费用”。一个常见的理解方式是:你的账户实际承担的是“自有资金 + 配资资金”形成的投资组合表现。若你把账户期初总投入记为投资额,期末投资价值为V,未计费用前的回报大致可用(V-投资额)/投资额来估算;然后再从回报中扣除平台费用与分成。
评论
文章把“配资像加速器但不稳”讲得很到位,尤其强调要弄清资金来源、风控与触发条件。我以前只看倍率,现在更想先把补保和强平规则对照条款。
我喜欢它用“资金协作合同”这个说法,把配资从概念拉回到条款。文中提到收益口径、费用扣除点、实现/账面结算都很关键,确实不能凭宣传算账。
市场竞争分析那段让我警醒:同样杠杆倍数,差别可能在清算速度、保证金管理、极端波动应对。文章提到补保价格测算、强平按市价还是特定价,问得很专业。
我认同“时间点错了比选错更伤”。政策、监管、财报前后这些事件会让波动非线性加速,配资账户容易被动触发风控。文章建议预留抗波动空间也很实用。